История №1632069
Миллиард, который не помещается в банк
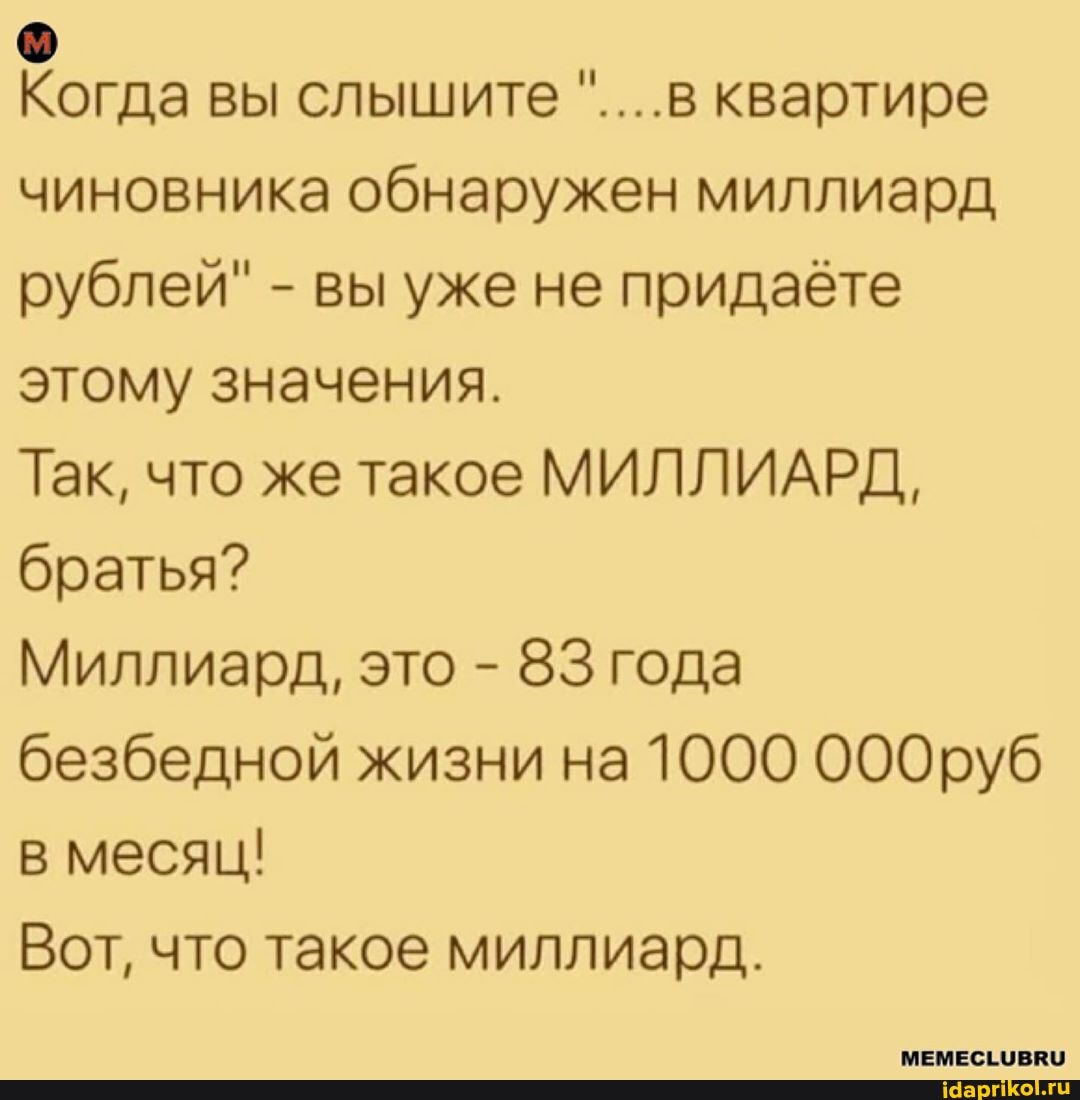
Иван Петрович сидел на кухне, пил чай и листал ленту. В очередной раз попался мем — тот самый, про миллиард рублей. Картинка была простая: мужик с указкой объяснял, что миллиард рублей — это не «просто много-много-много денег», а 83 года безбедной жизни на миллион в месяц. Тысяча месяцев. Восемьдесят три с лишним года. И всё.
В комментариях тут же нашлись «финансовые гении». «Да вы что, — писали они. — Положите миллиард на депозит, и при нынешних ставках это же 11 миллионов в месяц! Живи — не хочу!»
Иван Петрович отставил кружку. Как человек, который четверть века проработал в банках, он не мог пройти мимо такой арифметики.
— Так, — сказал он сам себе. — Давайте разберёмся.
───
Первое: откуда взялись 11 миллионов?
Ключевая ставка ЦБ в сентябре 2026 года — 14% годовых. Это значит, что банки дают по вкладам примерно 12–13%, а некоторые — до 15% на короткие сроки.
Если положить 1 000 000 000 рублей под 14% годовых:
1 млрд × 0,14 = 140 млн рублей в год.
140 млн ÷ 12 = 11,6 млн рублей в месяц.
Комментаторы не соврали. Цифра реальная. На бумаге.
Второе: налог.
Но вот незадача. С 2024 года проценты по вкладам облагаются НДФЛ. Необлагаемый лимит считается так: 1 млн рублей × ключевая ставка ЦБ. При ставке 14% это 140 000 рублей в год.
Всё, что выше, — облагается. 13%, а если доход совсем большой — 15%.
Считаем:
· Проценты за год: 140 000 000 рублей.
· Необлагаемая часть: 140 000 рублей.
· Налоговая база: 139 860 000 рублей.
· НДФЛ по ставке 15% (для таких сумм): ~20 979 000 рублей.
То есть почти 21 миллион рублей уходит государству. Остаётся 119 миллионов с небольшим. В месяц — уже не 11,6 млн, а ~9,9 млн рублей.
Неплохо. Но это всё ещё «грязная» математика. Потому что есть третье.
Третье: банк.
Иван Петрович знал этот пункт наизусть. Он много лет объяснял клиентам: система страхования вкладов возвращает максимум 1,4 млн рублей. Не 4 миллиона, не 10, не 100. Один миллион четыреста тысяч.
Если положить 1 миллиард в один банк и банк лопнет — вы получите 1,4 млн. Остальные 998,6 млн — в порядке очереди кредиторов. А это значит: годы судов, распродажа имущества банка и, скорее всего, ноль.
«Хорошо, — скажет наивный читатель. — Разложу по банкам! По 1,4 млн в каждый!»
Иван Петрович усмехнулся.
В России всего около 300 банков, которые реально работают с вкладами физлиц. Даже если представить фантастику — удалось полностью разложить миллиард "порциями" по 1,4 млн:
1 000 000 000 ÷ 1 400 000 = 714 банков.
714 банков. В стране их столько нет. Даже в Москве, где сосредоточено больше всего кредитных организаций, реально доступных банков с вкладами — от силы 50–100. И то половина из них — это отделения одних и тех же гигантов (Сбер, ВТБ, Альфа, Газпромбанк). А страхование работает по юридическому лицу, а не по отделению. Пять отделений Сбербанка — это один банк. Один лимит. Одна страховка.
Четвёртое: управление.
Даже если представить, что вы нашли 100 банков и разложили по 10 млн в каждый (что уже нарушает логику страховки, потому что застраховано только 1,4 млн):
· Вам нужно отслеживать 100 договоров.
· Следить за сроками (у каждого вклада свой).
· Следить за ставками (они меняются каждые 3–6 месяцев).
· Держать связь с 100 банками.
· И надеяться, что ни один из них не лопнет — потому что если лопнет, вы получите 1,4 млн, а остальное будете ждать годами.
Это уже не «пассивный доход». Это работа. Причём без выходных и отпусков.
Пятое: ставки не вечны.
Ключевая ставка 14% — это сегодня. Год назад она была 16%, ещё раньше — 7%. Через два года может быть 8% или 6%.
При ставке 8% доход с миллиарда — 80 млн в год вместо 140. Минус налог. Минус инфляция. И «безбедные 11 миллионов в месяц» превращаются в 6–7 миллионов. Тоже неплохо, но это уже другая математика.
Шестое: деньги могут просто устареть.
И вот тут Иван Петрович вспомнил то, о чём забывают даже самые умные комментаторы.
83 года — это огромный срок. За такой период деньги могут банально устареть. И речь не только об инфляции.
За последние сто лет Россия пережила несколько денежных реформ и деноминаций:
· 1922–1924 — реформа после Гражданской войны.
· 1947 — послевоенная реформа.
· 1961 — хрущёвская деноминация (10:1).
· 1991 — павловская реформа.
· 1993 — отмена советских рублей.
· 1998 — деноминация (1000:1).
Если бы кто-то в 1920-х решил «растянуть миллиард на 83 года», к 2000-м от его бумажных денег не осталось бы ничего — их бы просто обменяли по новому курсу или аннулировали.
Даже если представить, что вы физически храните миллиард рублей наличными и тратите по миллиону в месяц — через 83 года этих купюр просто не будет. Их заменят, деноминируют, выведут из обращения. И ваш «запас на всю жизнь» превратится в макулатуру.
Седьмое: а если просто тратить крупные суммы?
И последнее. Даже если не брать крайности — миллиард и миллион в месяц, — а просто регулярно тратить крупные суммы наличными, вопросы возникнут.
ФНС, Росфинмониторинг и банки отслеживают несоответствие доходов и расходов. Если человек официально зарабатывает 50 тысяч в месяц, а покупает квартиры, машины и технику на миллионы — это красный флаг.
Механизм простой:
· Банк видит крупные операции по счёту — сообщает.
· Росреестр фиксирует покупку недвижимости — данные уходят в ФНС.
· Налоговая сопоставляет расходы с доходами — запрашивает пояснения.
Если объяснить происхождение средств не получается — доначисляют налоги, штрафы, блокируют счета. А в особых случаях подключаются и правоохранительные органы.
Так что «тратить по миллиону в месяц» — это не только арифметика, но и внимание государства. Причём чем крупнее суммы, тем пристальнее взгляд.
───
Иван Петрович допил чай и закрыл ноутбук.
Мем был прав в одном: миллиард — это очень много. 83 года по миллиону в месяц — это честная арифметика. Но реальность сложнее:
· Налог съедает до 15% дохода.
· Страховка покрывает только 1,4 млн.
· Разложить миллиард по банкам физически невозможно.
· Управлять таким портфелем — это полноценная работа.
· Ставки меняются, и доход падает.
· За 83 года деньги могут деноминировать — и накопления превратятся в бумагу.
· Крупные траты привлекают внимание ФНС и других органов.
Миллиард на депозите — это не «безбедная жизнь». Это финансовый проект, который требует времени, знаний и стальных нервов. И даже тогда гарантий нет.
А мем... Мем просто напоминает: деньги любят тишину и счёт. Но не стоит верить комментариям, где всё «просто». В банковском деле просто не бывает. Особенно когда на кону миллиард.
───
P.S. Советы от Ивана Петровича: как стать рантье на 50 тысяч — и не попасть "под колпак"
Итак, вы хотите жить как рантье. Снимать 50 000 рублей в месяц с процентов по вкладам. Звучит скромно, но по нынешним временам — вполне достойная «пенсия» без работы.
Давайте посчитаем.
Сколько нужно денег?
Формула простая: годовая сумма снятий ÷ ставка.
Годовая сумма: 50 000 × 12 = 600 000 рублей.
При ставке 12,5% годовых (реалистичный ориентир на сентябрь 2026):
600 000 ÷ 0,125 = 4 800 000 рублей.
При ставке 14%:
600 000 ÷ 0,14 = 4 286 000 рублей.
При ставке 16% (короткие вклады для новых клиентов):
600 000 ÷ 0,16 = 3 750 000 рублей.
Итог: минимум 4–5 миллионов рублей, чтобы получать «грязными» 50 тысяч в месяц.
Но есть налог.
С 2024 года проценты по вкладам облагаются НДФЛ. Необлагаемый лимит — 1 млн × ключевая ставка ЦБ. При ключевой 14% это 140 000 рублей в год. Всё, что выше, — облагается 13–15%.
При вкладе 4,8 млн под 12,5%:
· Проценты за год: 600 000 рублей.
· Необлагаемая часть: 140 000 рублей.
· Налоговая база: 460 000 рублей.
· НДФЛ по ставке 13%: ~59 800 рублей.
· Чистыми: ~540 200 рублей в год.
· В месяц: ~45 000 рублей.
Чтобы получать чистыми 50 тысяч, нужно закладывать сумму примерно на 10% больше — то есть ~5,3–5,4 млн рублей.
Как разложить по банкам?
Страховка покрывает 1,4 млн на человека в одном банке. Значит:
· 4 банка по 1,4 млн = 5,6 млн — это оптимум.
· Если хотите ровно под 5,4 млн — можно разложить как 1,4 + 1,4 + 1,4 + 1,2 = 5,4 млн.
· Или 1,4 + 1,4 + 1,4 + 1,4 = 5,6 млн — с запасом на снижение ставки.
Важно: страхование работает по юридическому лицу, а не по отделению. Пять отделений Сбербанка — это один банк. Один лимит. Одна страховка.
А теперь главный вопрос: заинтересуются ли ФНС и другие органы?
Ответ честный: зависит от источника денег.
Сценарий 1: деньги легальные, подтверждены.
Вы продали квартиру, получили наследство, копили с официальной зарплаты. У вас есть документы. Банк при открытии вклада может попросить пояснение — вы его даёте. ФНС получает данные о процентах, начисляет налог, вы его платите. Никаких проблем.
Сценарий 2: деньги легальные, но подтвердить нечем.
Вы копили наличными 20 лет. Документов нет. При открытии вклада на 1,4 млн банк может:
· Запросить пояснения.
· При отсутствии внятного объяснения — заблокировать операцию и направить сведения в Росфинмониторинг.
Если объяснение убедительное («сбережения за долгие годы», «помощь родственников») — вопросов, скорее всего, не будет. Если нет — риск блокировки и проверки.
Сценарий 3: деньги «серые» или криминальные.
Тут всё серьёзнее. ФНС может доначислить налоги и оштрафовать. Росфинмониторинг — передать материалы в правоохранительные органы. Если речь о крупных суммах — возможна конфискация.
Но вот что важно понять:
Ваш ежемесячный доход рантье — 50 тысяч рублей. Это не крупная сумма для государства. Само по себе получение 50 тысяч в месяц с процентов не вызовет пристального внимания. Вопросы возникнут не к доходу, а к источнику тех 4–5 миллионов, которые вы положили в банк.
Если источник легальный и вы можете его объяснить — спите спокойно. Платите налог с процентов (его посчитает ФНС и пришлёт уведомление) — и всё.
Если источник «мутный» — рано или поздно вопросы возникнут. Не потому что вы рантье, а потому что деньги появились из ниоткуда.
Советы от Ивана Петровича:
1. Храните документы. Всё, что подтверждает происхождение средств: договоры, наследственные бумаги, справки о доходах, выписки.
2. Не бойтесь вопросов банка. Банк не враг. Ему нужно формально закрыть обязанность по 115-ФЗ. Дайте пояснение — и операция пройдёт.
3. Платите налог. ФНС сама посчитает НДФЛ с процентов и пришлёт уведомление. Не игнорируйте — это чревато пенями и штрафами.
4. Не кладите всё в один банк. Даже если сумма меньше 1,4 млн — распределите по двум-трём. Это и безопаснее, и удобнее.
5. Помните: ставки меняются. Сегодня 14%, завтра 8%. Чтобы доход не упал, придётся либо добавлять тело вклада, либо снимать меньше.
Итог:
Рантье на 50 тысяч в месяц — реально. Нужно 4–5,5 млн рублей, разложенных по 3–4 банкам. Если деньги легальные и подтверждены — никаких проблем с ФНС и Росфинмониторингом не будет. Если нет — вопросы возникнут, но не к доходу, а к источнику.
Государство интересуют не рантье с 50 тысячами в месяц, а люди, у которых миллионы появляются из ниоткуда. Так что если вы честно накопили или получили деньги в наследство — живите спокойно и снимайте свои 50 тысяч.
───
Иван Петрович закрыл ноутбук и подумал: «Хорошо быть рантье. Но ещё лучше — быть рантье с чистой совестью и документами на руках».
Он поставил чашку в раковину и пошёл смотреть финансовые новости. Завтра снова на работу. С реальными деньгами, реальными ставками и реальными людьми, которые верят в мемы.
+-3–
Проголосовало за – 1, против – 4
Статистика голосований по странам
Статистика голосований пользователей